N26 — Love your bank

- 21.08K Rezensionen
- 4,2
- Downloads
- 10.000.000+
 Analyse von Appgk
Wer seine Bankgeschäfte lieber am Smartphone erledigt, statt für jede Kleinigkeit eine Filiale oder den Laptop zu bemühen, findet in N26 einen klar auf digitales Banking ausgerichteten Einstieg. Ich würde die App besonders Menschen empfehlen, die ihre täglichen Zahlungen gern im Blick behalten und Bank, Sparen und Geldanlage an einem Ort verwalten möchten. Entscheidend ist dabei die Erwartung: Eine Banking-App macht den Einstieg bequemer, ersetzt aber nicht automatisch jede Funktion oder persönliche Beratung, die man von einer traditionellen Bank kennt.
Was N26 im Alltag leisten soll
Die Anwendung gehört in die Kategorie Finanzen und wird von der N26 AG entwickelt. Statt sich wie ein reines Konto-Dashboard anzufühlen, verbindet sie alltägliche Bankgeschäfte mit Bereichen rund ums Sparen und Investieren. Das ist praktisch, wenn ich nicht für jeden Finanzbereich eine andere App öffnen möchte. Wie umfangreich die einzelnen Angebote für mich passen, sollte ich allerdings vorab prüfen: Nicht jede Person braucht dieselbe Mischung aus Zahlungsverkehr, Rücklagen und Geldanlage.
Der erste Eindruck ist auf Übersicht und Bedienung am Telefon ausgelegt. Für mich liegt der Nutzen nicht darin, möglichst viele Knöpfe auf einmal zu sehen, sondern darin, wiederkehrende Aufgaben schnell zu erreichen: einen Zahlungseingang prüfen, eine Ausgabe nachvollziehen oder nachsehen, ob das verfügbare Guthaben für den Rest der Woche reicht. Wer gern am Bildschirm eines Computers arbeitet oder seine Finanzen in einer umfangreichen Tabelle plant, wird eine Smartphone-zentrierte Lösung womöglich weniger passend finden.
Die App ist kostenlos erhältlich und mit USK ab null Jahren eingestuft. Das sagt etwas über Preis und Alterskennzeichnung der App aus, aber nicht darüber, ob ein Konto oder einzelne Finanzangebote für jede Person die richtige Wahl sind. Vor einer Nutzung lohnt es sich deshalb, die aktuellen Bedingungen und die eigenen Bedürfnisse miteinander abzugleichen, statt allein von der einfachen Installation auf die Eignung des gesamten Bankangebots zu schließen.
Die breite Nutzung spricht dafür, dass N26 für viele Menschen eine naheliegende Option geworden ist: Die App hat einen Durchschnitt von 4,2 aus 163.000 Bewertungen, dazu kommen 21.000 Rezensionen und über 10 Millionen Installationen. Solche Zahlen helfen bei der groben Einordnung, sagen aber nicht, ob der persönliche Kontowechsel reibungslos verläuft oder eine bestimmte Funktion den eigenen Alltag tatsächlich verbessert.
Vor der Einrichtung: Erwartungen richtig setzen
Ich würde vor dem Start zuerst klären, wofür ich die App nutzen will. Soll sie mein hauptsächlicher Zugang zu alltäglichen Bankgeschäften werden, oder möchte ich zunächst nur herausfinden, ob die digitale Bedienung zu mir passt? Diese Unterscheidung ist wichtig, weil ein gelegentlich genutztes Zweitkonto andere Anforderungen hat als das Konto, über das Miete, Einkäufe und regelmäßige Zahlungseingänge laufen.
Wer Konten bei mehreren Banken verwaltet, sollte außerdem überlegen, welche Aufgaben tatsächlich in N26 landen sollen. Eine neue App löst nicht von selbst das Problem verteilter Ausgaben, wenn regelmäßige Zahlungen und Rücklagen weiterhin über verschiedene Stellen laufen. Ich finde es hilfreicher, mit einem klaren Zweck zu beginnen, statt gleich die gesamte Finanzorganisation umzustellen.
Weitere Nachrichten zum Lesen
Alle Nachrichten anzeigen
Einrichten, ohne sich unter Druck zu setzen
Der Start ist am sinnvollsten, wenn ich mir ein paar ruhige Minuten nehme und die Einrichtung aufmerksam durchgehe. Bei einer Finanz-App ist es keine gute Idee, Angaben hastig zwischen zwei Terminen einzugeben. Ich würde die angezeigten Hinweise lesen, Eingaben sorgfältig prüfen und erst dann fortfahren, wenn ich verstehe, welcher Schritt gerade ansteht. So bleibt der Einstieg überschaubar, auch wenn die Eröffnung eines Bankzugangs naturgemäß mehr Aufmerksamkeit verlangt als die Anmeldung bei einer gewöhnlichen Freizeit-App.
N26 erschien am 23. Januar 2015; die aktuelle Version ist 4.60.1 und setzt mindestens iOS oder Android 9 voraus. Für einen ersten Nutzer ist vor allem die Systemanforderung praktisch: Vor dem Download kann ich prüfen, ob mein Gerät eine passende Betriebssystemversion hat. Wer ein älteres Smartphone nutzt, sollte das zuerst erledigen, anstatt erst mitten in der Einrichtung an einer technischen Voraussetzung zu scheitern.
Die besten Aspekte von N26 — Love your bank
Das solltest du über N26 — Love your bank wissen
Ich würde außerdem schon vor dem Wechsel überlegen, welche laufenden Zahlungen später mit dem Konto verbunden sein sollen. Miete, Abonnements und andere regelmäßige Abbuchungen lassen sich leicht vergessen, wenn man nur an die erste Kartenzahlung denkt. Eine kurze Liste dieser Verpflichtungen macht den Übergang planbarer und hilft, ein neues Konto nicht vorschnell als vollständig eingerichtet zu betrachten.
Der erste sinnvolle Erfolg: eine Zahlung nachvollziehen
Für mich ist der erste echte Erfolg nicht das bloße Öffnen der App, sondern eine alltägliche Aufgabe, die danach einfacher wirkt. Sobald der Zugang eingerichtet ist, würde ich zunächst eine aktuelle Kontobewegung ansehen und prüfen, ob ich den Zusammenhang zwischen Zahlung und verfügbarem Guthaben klar erkenne. Das klingt unspektakulär, ist aber ein guter Test: Wenn ich nach einem Einkauf schnell verstehe, was passiert ist, erfüllt die App bereits einen konkreten Zweck.
Ein realistisches Beispiel: Ich kaufe auf dem Heimweg Lebensmittel und möchte später wissen, ob die Ausgabe schon berücksichtigt ist, bevor ich am Abend noch eine Rechnung bezahle. Statt mich auf mein Gedächtnis zu verlassen, öffne ich die App und kontrolliere den aktuellen Stand. Dieses kleine Ritual kann helfen, spontane Ausgaben und feste Verpflichtungen besser auseinanderzuhalten. Es ersetzt keine sorgfältige Haushaltsplanung, senkt aber die Hürde, regelmäßig nachzusehen.
Mein Tipp wäre, die ersten Tage nicht mit einem großen Kontowechsel zu überfrachten. Zuerst die Anwendung kennenlernen, dann eine überschaubare Aufgabe erledigen und erst danach entscheiden, welche weiteren Abläufe ich verlagern möchte. Dieser schrittweise Ansatz ist besonders nützlich, wenn ich bisher hauptsächlich mit einer Filialbank oder einem anderen Banking-Angebot gearbeitet habe: Ich kann Unterschiede bemerken, bevor sie den Alltag beeinflussen.
Ein weiterer sinnvoller Test ist, die App genau in dem Moment zu verwenden, in dem eine Frage entsteht: Ist eine erwartete Zahlung angekommen? Welche Ausgabe war das? Reicht das Geld für die nächste regelmäßige Belastung? Wenn die Antworten schnell auffindbar sind, bekomme ich ein besseres Gefühl dafür, ob die Oberfläche zu meiner Art passt, mit Geld umzugehen. Ich würde mich nicht allein von einem schönen ersten Eindruck leiten lassen, sondern darauf achten, ob solche kleinen Prüfungen auch nach einigen Tagen noch unkompliziert sind.
Wo die Orientierung anfangs irritieren kann
Wer eine neue Banking-App öffnet, kann leicht erwarten, dass jedes vertraute Element einer bisherigen Bank genau an derselben Stelle liegt. Das ist selten eine hilfreiche Erwartung. Ich würde mir zunächst Zeit nehmen, die Bereiche für alltägliches Banking, Sparen und Investieren auseinanderzuhalten, statt alles als eine einzige Funktion zu behandeln. Die gemeinsame Oberfläche ist praktisch, doch unterschiedliche Finanzaufgaben verlangen unterschiedliche Entscheidungen und Aufmerksamkeit.
Screenshots
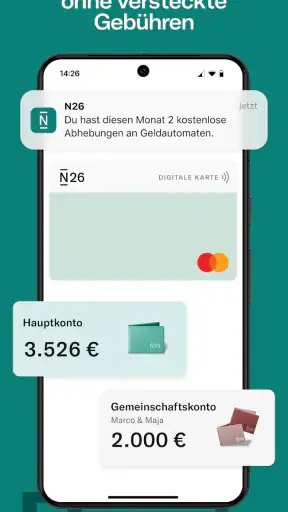
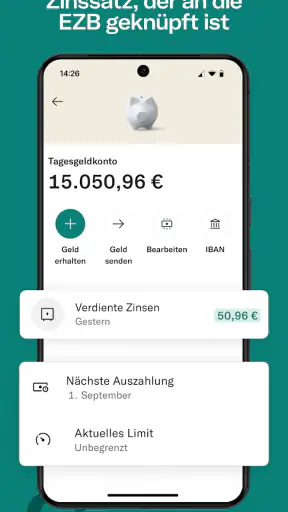
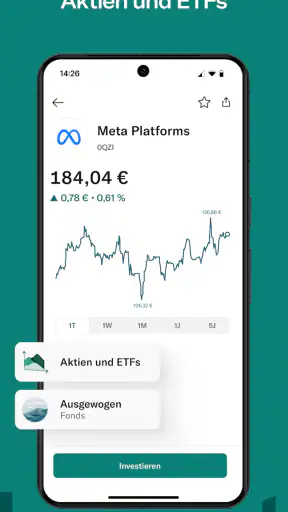
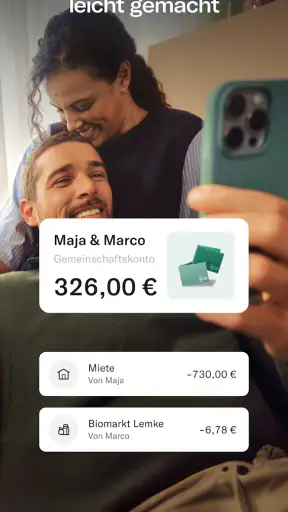
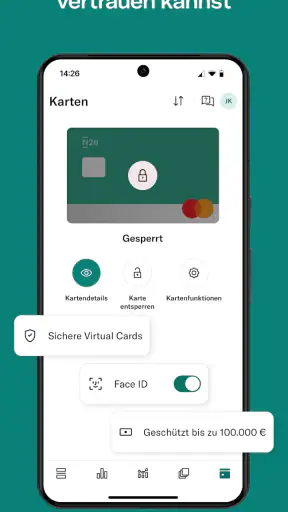
Auch die Begriffe „Sparen“ und „Investieren“ sollte ich nicht gedanklich gleichsetzen. Eine Rücklage für die nächste Rechnung hat einen anderen Zweck als eine Anlageentscheidung. Wenn ich Geld für kurzfristige Ausgaben zurückhalte, möchte ich nicht unbedacht eine Option wählen, die eher zu einem langfristigen Vorhaben passt. Die App bündelt diese Themen, aber die Verantwortung dafür, welches Ziel ich verfolge, bleibt bei mir.
Ein häufiger Stolperstein beim Kontowechsel ist zudem, eine angezeigte Zahlung mit dem Abschluss aller dazugehörigen Aufgaben zu verwechseln. Eine sichtbare Kontobewegung beantwortet nicht automatisch jede Frage zu einem Dauerauftrag, einem Abonnement oder einer noch ausstehenden Verpflichtung. Ich würde wichtige regelmäßige Zahlungen einzeln überprüfen und nicht davon ausgehen, dass sie sich durch die Installation der App von selbst umstellen.
Wenn ich eine Information nicht sofort finde, hilft es, zuerst die konkrete Aufgabe zu benennen: Geht es um eine Buchung, um mein Guthaben oder um einen Spar- beziehungsweise Anlagebereich? Diese kleine Sortierung spart Sucherei und verhindert, dass ich eine Einstellung in einem thematisch ähnlichen, aber unpassenden Bereich verändere. Für ein Finanzprodukt ist diese ruhige, vorsichtige Nutzung wichtiger als möglichst schnelles Durchklicken.
Für wen das digitale Modell passt – und für wen weniger
Ich sehe N26 besonders für Menschen, die ihr Banking überwiegend unterwegs erledigen, ihre Ausgaben regelmäßig kontrollieren und eine App als Hauptzugang zu alltäglichen Finanzaufgaben akzeptieren. Auch wer Sparen und Investieren gern im selben digitalen Umfeld wie den Zahlungsverkehr betrachtet, kann den gebündelten Ansatz ansprechend finden. Der Vorteil ist die Nähe zum Alltag: Das Smartphone ist oft ohnehin zur Hand, wenn eine Zahlung geprüft oder eine Ausgabe eingeordnet werden soll.
Weniger passend ist die App für jemanden, der persönliche Beratung in einer Filiale als festen Bestandteil seiner Bankbeziehung schätzt oder den größten Teil seiner Finanzplanung am Desktop erledigt. Ebenso sollte ich nicht wechseln, nur weil eine digitale Oberfläche moderner wirkt. Wenn komplexe persönliche Anliegen, eingespielte Abläufe oder ein bestimmtes Angebot meiner bisherigen Bank für mich ausschlaggebend sind, kann es vernünftiger sein, dort zu bleiben oder N26 zunächst nur ergänzend zu prüfen.
Im Vergleich mit einer klassischen Filialbank liegt der erkennbare Unterschied vor allem im digitalen Zugang: Die Bedienung ist auf das Smartphone zugeschnitten, während eine Filialbeziehung für Menschen mit Beratungsbedarf oder Vorliebe für persönliche Gespräche Vorteile haben kann. Gegenüber einer separaten Budget-App wiederum bündelt N26 Bankgeschäfte mit Spar- und Anlagebereichen, statt ausschließlich Ausgaben zu kategorisieren. Wer sehr detaillierte Budgetregeln oder eine bestimmte externe Planungsmethode nutzt, sollte prüfen, ob ein spezialisiertes Werkzeug besser zu diesem Arbeitsstil passt.
Ich würde auch nicht voraussetzen, dass eine einzige App jede finanzielle Frage beantwortet. Eine übersichtliche Ansicht kann mir beim täglichen Überblick helfen, aber sie macht aus unregelmäßigen Einnahmen, mehreren Konten oder langfristigen Zielen nicht automatisch einen fertigen Finanzplan. N26 ist für mich dann am überzeugendsten, wenn ich es für klar umrissene Aufgaben einsetze und mir für weitergehende Planung bewusst zusätzliche Zeit nehme.
Der nächste Schritt nach dem ersten Erfolg
Wenn ich mich mit dem Prüfen von Buchungen wohlfühle, würde ich als Nächstes einen kleinen, konkreten Ablauf festlegen: etwa nach regelmäßigen Zahlungseingängen den verfügbaren Betrag kontrollieren und vor größeren Ausgaben die anstehenden Verpflichtungen berücksichtigen. Das ist nützlicher als die App täglich ohne Anlass zu öffnen. Ein wiederkehrender Zweck zeigt mir, ob N26 tatsächlich in meine Gewohnheiten passt und nicht bloß für ein paar Tage interessant wirkt.
Danach kann ich überlegen, ob die Bereiche für Sparen oder Investieren zu meinen Zielen passen. Ich würde zuerst festlegen, wann ich das Geld brauche und wie viel Schwankung oder Bindung ich akzeptieren kann, bevor ich eine Anlageoption auswähle. Für kurzfristig benötigtes Geld ist ein langfristiger Anlagegedanke nicht automatisch sinnvoll. Die Möglichkeit, verschiedene Finanzthemen in einer Anwendung zu sehen, ist bequem, aber sie sollte keine vorschnelle Entscheidung fördern.
Wer die App erst einmal ausprobieren möchte, kann mit einer klar begrenzten Aufgabe beginnen und nach einiger Zeit ehrlich Bilanz ziehen: Finde ich wichtige Informationen schnell? Verstehe ich meine regelmäßigen Zahlungen? Passt die mobile Bedienung zu meinem Alltag? Solche Fragen sind aussagekräftiger als die bloße Zahl der Funktionen. Wenn ich dabei wiederholt auf Abläufe stoße, die ich lieber persönlich oder am Computer erledige, ist das ein guter Grund, eine andere Lösung beizubehalten.
Mein Fazit fällt deshalb positiv, aber nicht vorbehaltlos aus. N26 bietet einen zugänglichen, smartphoneorientierten Weg, alltägliche Bankaufgaben mit Sparen und Investieren zu verbinden. Besonders stark ist der Ansatz für Menschen, die ihren Kontostand und ihre Zahlungen gern direkt unterwegs prüfen und ihre Finanzorganisation Schritt für Schritt digitalisieren möchten. Am besten funktioniert die App, wenn ich sie mit einem konkreten Zweck starte und wichtige Entscheidungen bewusst statt nebenbei treffe.
Häufig gestellte Fragen zu N26 — Love your bank
Was ist N26 und welche Funktionen bietet die App?
N26 ist eine mobile Bank, deren Konto und alltägliche Bankgeschäfte über die App verwaltet werden. Je nach Konto und Land können Sie damit unter anderem Überweisungen tätigen, Kartenzahlungen prüfen, Kontobewegungen einsehen und Ihre Karte verwalten. Welche Funktionen und Konditionen verfügbar sind, hängt vom gewählten Kontomodell und Ihrem Wohnsitz ab. Prüfen Sie daher vor der Registrierung die aktuellen Angaben von N26.
Wie kann ich ein N26-Konto eröffnen und welche Voraussetzungen gelten?
Die Kontoeröffnung erfolgt grundsätzlich digital über die N26-App oder die Website. Dabei müssen Sie persönliche Angaben machen und Ihre Identität nach dem jeweils angebotenen Verfahren bestätigen. Welche Ausweisdokumente akzeptiert werden, hängt vom Land ab. Außerdem gelten Voraussetzungen wie ein unterstützter Wohnsitz und ein Mindestalter. Da sich die Anforderungen ändern können, sollten Sie die aktuelle Liste für Ihr Land lesen, bevor Sie den Antrag beginnen.
Ist N26 kostenlos, und welche Gebühren können anfallen?
N26 bietet je nach Markt unterschiedliche Kontomodelle an. Ein Basiskonto kann ohne monatliche Kontoführungsgebühr verfügbar sein, während Premiumangebote laufende Kosten verursachen können. Zusätzlich können Gebühren etwa bei bestimmten Abhebungen, Fremdwährungsnutzungen oder besonderen Services entstehen; Bedingungen unterscheiden sich nach Land und Tarif. Verlassen Sie sich deshalb nicht allein auf die Bezeichnung „kostenlos“, sondern vergleichen Sie vor dem Abschluss das aktuelle Preis- und Leistungsverzeichnis.
Ist mein Geld bei N26 sicher und wie ist es geschützt?
N26 ist eine regulierte Bank, doch der konkrete Schutz hängt davon ab, bei welcher N26-Gesellschaft Ihr Konto geführt wird. Für berechtigte Einlagen gilt in der Regel die gesetzliche Einlagensicherung des jeweiligen Landes bis zur dort festgelegten Grenze. Die App kann außerdem Sicherheitsfunktionen wie Kartensteuerung und Anmeldungsschutz bereitstellen. Lesen Sie die offiziellen Informationen zur Einlagensicherung und aktivieren Sie verfügbare Schutzoptionen; keine App kann jedoch jedes Betrugsrisiko ausschließen.
Auf welchen Geräten funktioniert N26, und was sollte ich vor dem Download beachten?
Die N26-App ist für unterstützte Android- und iOS-Geräte vorgesehen. Welche Betriebssystemversionen aktuell erforderlich sind, kann sich mit Updates ändern; prüfen Sie daher die Angaben im Google Play Store oder Apple App Store. Laden Sie die Anwendung nur über offizielle Bezugsquellen herunter und kontrollieren Sie den Herausgeber. Für Registrierung und Nutzung benötigen Sie außerdem eine Internetverbindung sowie gegebenenfalls Zugriff auf Kamera und Benachrichtigungen, etwa zur Identitätsprüfung oder Kontosicherheit.
N26 — Love your bank in verschiedenen Sprachen